Plutôt fauxFiscalité
Systématique
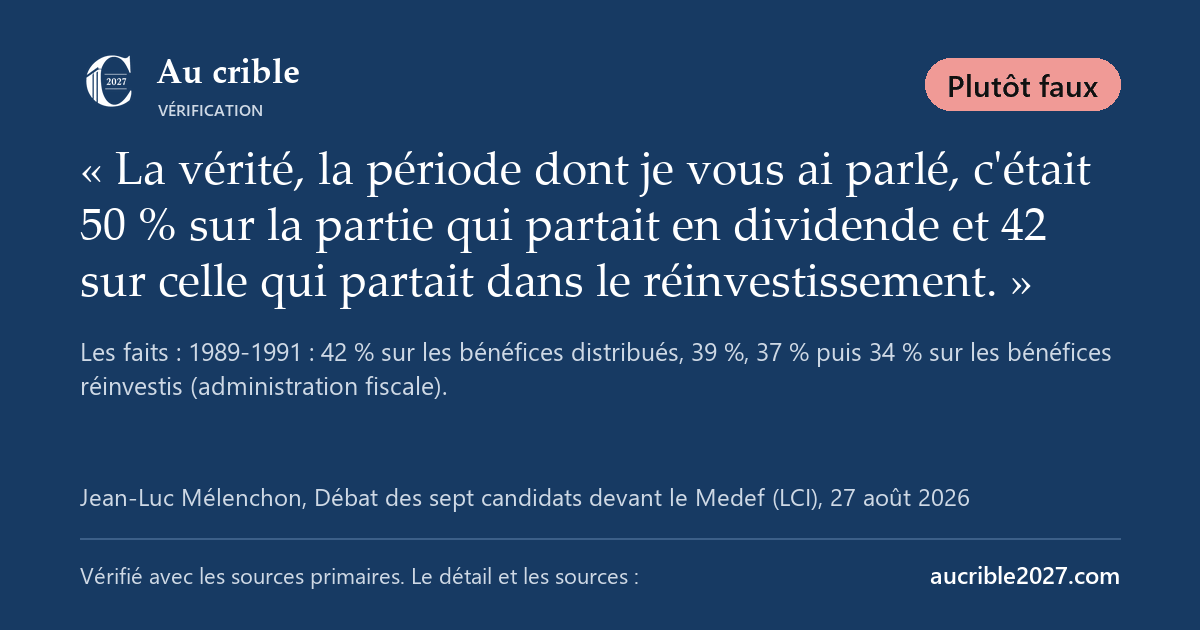
« La vérité, la période dont je vous ai parlé, c'était 50 % sur la partie qui partait en dividende et 42 sur celle qui partait dans le réinvestissement. »
Jean-Luc Mélenchon, Débat des sept candidats devant le Medef (LCI), 27 août 2026
· écouter le passage (vidéo à 2 h 38 min 40 s) (LCI)
· lire le passage dans la retranscription
Le mécanisme a bien existé, mais pas avec ces taux. De 1989 à 1992, les bénéfices distribués étaient taxés à 42 %, et les bénéfices mis en réserve à 39 % (1989), 37 % (1990) puis 34 % (1991). Le taux de 50 % était le taux unique en vigueur jusqu'en 1985.
Donnée de référence : 1989-1991 : 42 % sur les bénéfices distribués, 39 %, 37 % puis 34 % sur les bénéfices réinvestis (administration fiscale).
Sources :
- B.O.I. n° 39 du 22 février 1991 (4 H-6-91) : taux de l'impôt sur les sociétés (Direction générale des finances publiques (archives), 22/02/1991)
- La baisse du taux de l'impôt sur les sociétés depuis 1986 : une analyse à partir de données individuelles d'entreprises (Économie et prévision (Persée), 1991)
Vérifié par : IA, Claude (séance de travail, recherche web)
Relu par La rédaction d'Au crible le 20 septembre 2026 (relecture d'ensemble, sans correction individuelle)
Confiance dans le verdict : haute
lien permanent et partage
signaler une erreur